
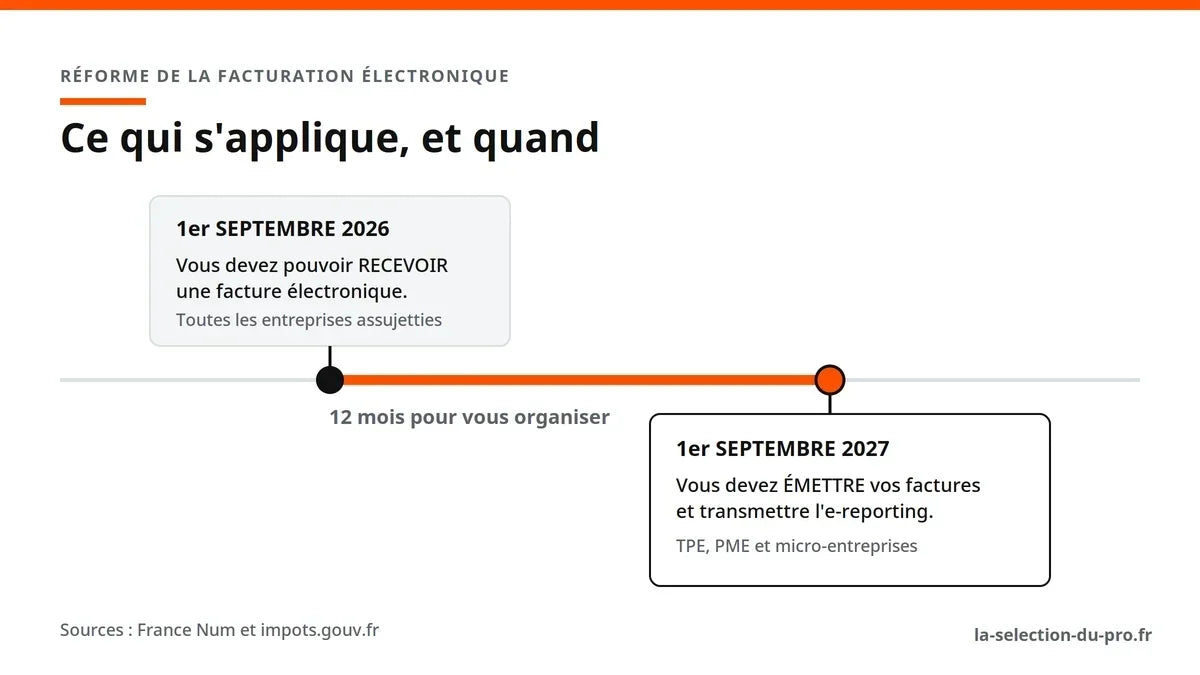
Depuis le 1er septembre 2026, une entreprise assujettie à la TVA doit pouvoir recevoir une facture électronique. L'obligation d'émettre arrive au 1er septembre 2027. Trois vérifications, ce mois-ci, préparent les deux échéances.

Ce qui s'applique depuis le 1er septembre
Toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir une facture au format électronique. La règle vise une équipe de trois compagnons comme un artisan seul avec sa camionnette. L'obligation d'émettre ses propres factures dans ce format tombe au 1er septembre 2027 pour les TPE, les PME et les micro-entreprises, à la même date que la transmission des données de transaction à l'administration, appelée e-reporting dans les textes (France Num, Fiducial).
Si votre fournisseur de matériaux passe au format électronique demain matin, sa facture arrive dans un compte rattaché à une plateforme plutôt que dans votre boîte mail.
Le passage par une plateforme agréée devient la règle pour tous
Le projet initial prévoyait un portail public gratuit pour émettre et recevoir les factures. Ce volet a été abandonné. Toute entreprise, micro-entreprise sans salarié comprise, passe par une plateforme agréée, en direct ou via son expert-comptable (Village de la Justice).
Le vocabulaire a changé en cours de route. Le sigle PDP, pour plateforme de dématérialisation partenaire, est devenu PA, pour plateforme agréée. Les deux désignent le même dispositif. La DGFiP publie et met à jour la liste officielle sur impots.gouv.fr, qui compte plus d'une centaine d'opérateurs immatriculés.
Le démarchage s'est intensifié depuis le printemps. Les appels et les mails arrivent avec un argument d'urgence, un abonnement à signer dans la journée. Avant tout engagement, cherchez le nom de l'opérateur dans la liste de la DGFiP. Cette liste fait seule référence, quel que soit l'argumentaire au téléphone.
Si vous travaillez surtout pour des particuliers
La facture électronique obligatoire concerne les échanges entre entreprises assujetties. Vos chantiers chez des particuliers restent sur facture classique.
Ces opérations entrent dans l'e-reporting à partir de votre échéance de 2027 : vous transmettez les données de ces transactions à intervalles réguliers, à une fréquence liée à votre régime de TVA plutôt qu'à votre taille (Pennylane). La réforme touche donc tout le monde, avec une charge de travail variable selon le type de clientèle.

Les quatre mentions qui vont s'ajouter sur vos factures
À votre échéance de 2027, quatre mentions s'ajoutent à celles qui figurent déjà sur vos factures (Entreprendre Service-Public) :
| Nouvelle mention | Ce que ça implique côté chantier |
|---|---|
| Le numéro SIREN de votre client | À collecter pour chaque client professionnel, dès le devis. C'est le poste de travail le plus lourd des quatre. |
| L'adresse de livraison des biens quand elle diffère de l'adresse de facturation | Cas courant si vous facturez un siège social et livrez sur un chantier. |
| La nature de l'opération : livraison de biens, prestation de services, ou les deux | Une pose avec fourniture est une opération mixte. Votre logiciel doit produire cette mention. |
| L'option pour le paiement de la TVA sur les débits, si vous l'avez retenue | À vérifier une fois avec votre comptable, puis à paramétrer. |
Cette réforme arrive comme une contrainte administrative de plus, je comprends l'agacement. J'y vois aussi un intérêt pour la trésorerie : une entreprise artisanale vit du règlement de ses factures plus que de leur édition. Aujourd'hui, une facture dort trois semaines dans la boîte mail d'un conducteur de travaux, hors de toute traçabilité. Demain, la remise est horodatée, le statut de la facture consultable. Pour un artisan qui relance ses clients, cet horodatage sert de preuve de dépôt.
Reste le prix. Les offres à 30 € par mois pour trois factures mensuelles sortent du raisonnable. Pour beaucoup d'artisans, la plateforme de l'expert-comptable, incluse dans de nombreux forfaits, couvre le besoin.
Les vérifications de ce mois-ci
1. Confirmez votre raccordement en réception
Appelez votre expert-comptable avec une question : suis-je raccordé à une plateforme agréée, sous quel identifiant. Une réponse positive vous met en règle pour l'obligation du 1er septembre. Une réponse floue devient votre priorité de la semaine.
2. Récupérez les SIREN de vos clients professionnels
Vous disposez d'un an. Ajoutez une ligne SIREN sur votre modèle de devis dès maintenant, complétez au fil de l'eau. Un rattrapage en août 2027 revient à ressortir trois ans de comptabilité à la main.
3. Interrogez l'éditeur de votre logiciel de devis
Si vous facturez avec un logiciel, la question porte sur le raccordement de cet éditeur à une plateforme agréée, à quel prix. Demandez une réponse écrite par mail, elle vous protège d'une surprise l'été prochain.
Ce que je reporte
Je garde mon logiciel de gestion jusqu'à la fin de la saison, la conformité passant par le raccordement plutôt que par un changement d'outil. Je limite tout contrat à un engagement court, y compris sur une offre présentée comme obligatoire. Pour la montée en compétence, je m'en tiens aux fiches de la DGFiP puis à un rendez-vous avec mon comptable.
L'échéance de 2027 laisse un an aux petites structures. Le premier appel à l'expert-comptable se passe cette semaine.
Sources
- France Num, Facturation électronique entre entreprises : une obligation et des dates
- impots.gouv.fr, Facturation électronique et plateformes agréées
- Entreprendre Service-Public, les nouvelles mentions obligatoires
- Village de la Justice, ce que le 1er septembre 2026 impose réellement
- Pennylane, e-reporting : définition, fonctionnement et obligations
- Fiducial, calendrier pour les PME, TPE et micro-entreprises

Jean-Paul CRENN dirige La Sélection du Pro, qu'il a fondé pour répondre aux besoins spécifiques des artisans et des professionnels, notamment en termes de qualité de service.

